1. De basis van jaarrekeningen begrijpen
Wie zich in de wereld van de financiële analyse verdiept, moet eerst de basisstructuur en de onderdelen van jaarrekeningen begrijpen. Ze vormen het fundament van bedrijfsanalyse en bieden een momentopname van de financiële gezondheid en prestaties van een bedrijf.
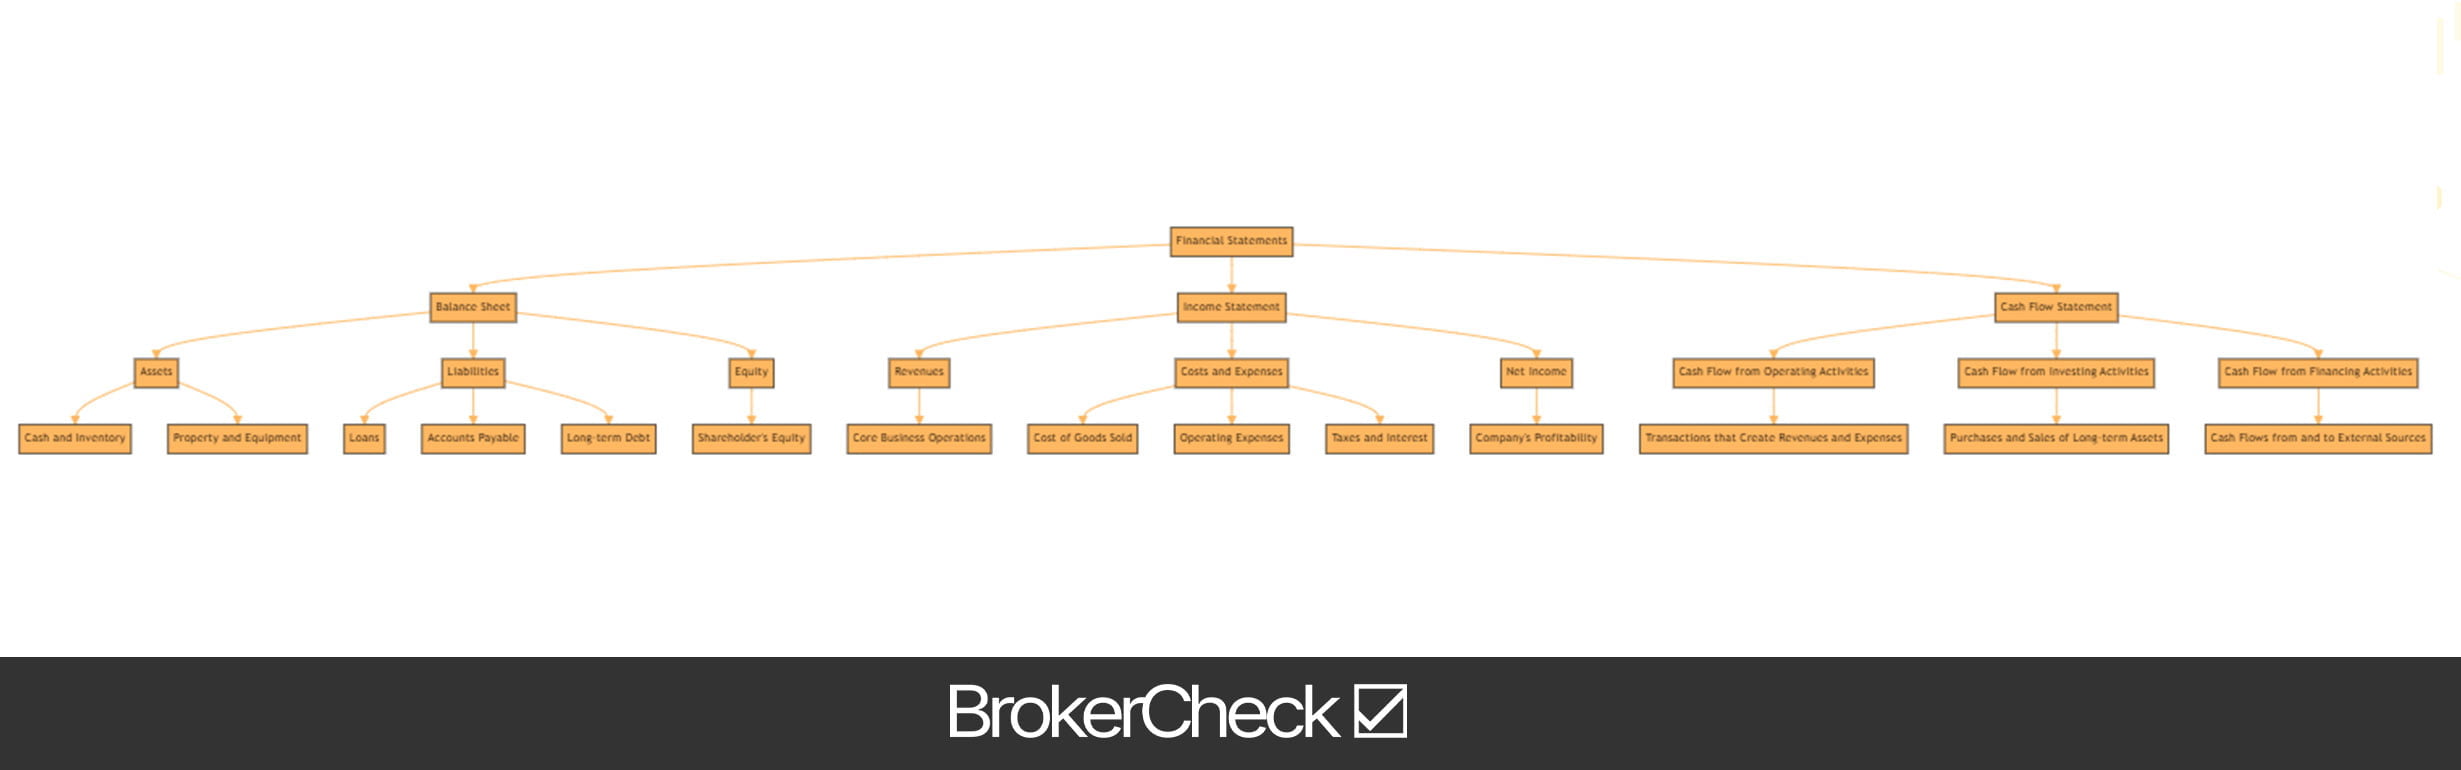
De balans, het eerste van deze cruciale documenten, geeft een momentopname van de activa, passiva en het eigen vermogen van een bedrijf op een bepaald moment. Activa omvatten alles wat het bedrijf bezit, van contant geld en voorraad tot vastgoed en apparatuur. Passiva vertegenwoordigen daarentegen wat het bedrijf verschuldigd is, waaronder leningen, schulden aan leveranciers en langlopende schulden. Het verschil tussen activa en passiva geeft ons het eigen vermogen van het bedrijf, vaak aangeduid als het eigen vermogen van de aandeelhouders.
Vervolgens komt de winst-en-verliesrekening. Dit document toont de opbrengsten, kosten en uitgaven van het bedrijf over een bepaalde periode en geeft een helder beeld van de winstgevendheid van de onderneming. Opbrengsten, ook wel de top line genoemd, worden gegenereerd uit de kernactiviteiten van het bedrijf. Kosten en uitgaven, die van de opbrengsten worden afgetrokken, omvatten de kostprijs van de verkopen, bedrijfskosten, belastingen en rente. Het eindcijfer, de nettowinst, wordt vaak de bottom line genoemd en geeft de winstgevendheid van het bedrijf aan.
Het derde belangrijke overzicht is het kasstroomoverzicht. In tegenstelling tot de winst-en-verliesrekening, die kan worden beïnvloed door boekhoudkundige keuzes, geeft het kasstroomoverzicht een directer beeld van hoeveel geld een bedrijf genereert en waar het wordt uitgegeven. Het is verdeeld in drie delen: kasstromen uit operationele activiteiten, uit investeringsactiviteiten en uit financieringsactiviteiten.
- Operationele activiteiten omvatten de kasgevolgen van transacties die opbrengsten en uitgaven creëren. Ze vertellen ons hoeveel geld de kernactiviteiten van het bedrijf genereren.
- Investeringsactiviteiten weerspiegelen de aankopen en verkopen van langlopende activa van het bedrijf, zoals vastgoed en apparatuur.
- Financieringsactiviteiten tonen de kasstromen van en naar externe bronnen, zoals kredietverstrekkers, investeerders en aandeelhouders.
Het begrijpen van deze drie overzichten is fundamenteel voor het analyseren van de financiële gezondheid van een bedrijf. Ze leveren de ruwe gegevens die onder meer worden gebruikt bij ratioanalyse, trendanalyse en branchevergelijking. De balans toont wat een bedrijf bezit en verschuldigd is, de winst-en-verliesrekening laat zien hoe winstgevend de activiteiten zijn, en het kasstroomoverzicht geeft inzicht in hoeveel geld er wordt gegenereerd en uitgegeven.
1.1. Definitie en belang van jaarrekeningen
In de wereld van het handelen is de jaarrekening te vergelijken met de hartslag van een bedrijf. Het is een cruciaal document dat traders een uitgebreid overzicht geeft van de financiële gezondheid van een bedrijf. Maar wat is een jaarrekening precies en waarom is die zo belangrijk?
Een jaarrekening is in zijn eenvoudigste vorm een gedetailleerd verslag van de financiële activiteiten van een bedrijf. Ze is verdeeld in drie hoofdonderdelen: de balans, de winst-en-verliesrekening en het kasstroomoverzicht.
De balans geeft een momentopname van de activa, passiva en het eigen vermogen van de aandeelhouders van een bedrijf op een bepaald moment. Ze geeft traders inzicht in wat het bedrijf bezit en verschuldigd is, evenals in het bedrag dat de aandeelhouders hebben geïnvesteerd.
De winst-en-verliesrekening toont de opbrengsten, kosten en uitgaven van het bedrijf over een bepaalde periode. Dit overzicht is cruciaal voor traders, omdat het een overzicht geeft van de winstgevendheid van het bedrijf, of het gebrek daaraan.
Het kasstroomoverzicht toont daarentegen hoe veranderingen in de balans en de opbrengsten van invloed zijn op contanten en kasequivalenten. Het splitst de analyse op in operationele, investerings- en financieringsactiviteiten.
Met deze drie onderdelen geeft een jaarrekening een uitgebreid overzicht van de financiële positie van een bedrijf. Maar waarom is ze belangrijk?
Het belang van jaarrekeningen kan niet genoeg worden benadrukt. Ze vormen een belangrijk hulpmiddel voor traders om weloverwogen beslissingen te nemen. Door de jaarrekening van een bedrijf te analyseren, kunnen traders de winstgevendheid, liquiditeit, solvabiliteit en efficiëntie van het bedrijf beoordelen.
Via jaarrekeningen kunnen traders trends en patronen in de financiële prestaties van een bedrijf herkennen, toekomstige prestaties voorspellen en vergelijkingen maken met andere bedrijven in dezelfde sector. Ze kunnen ook mogelijke waarschuwingssignalen herkennen, zoals oplopende schuldenniveaus of dalende opbrengsten, die kunnen wijzen op onderliggende problemen binnen het bedrijf.
Als traders is het dus cruciaal om de definitie en het belang van jaarrekeningen te begrijpen. Het zijn niet louter documenten vol cijfers, maar krachtige hulpmiddelen die u kunnen helpen weloverwogen en strategische handelsbeslissingen te nemen.
1.2. Belangrijkste onderdelen van jaarrekeningen
Wie zich verdiept in de wereld van jaarrekeningen, moet de belangrijkste onderdelen begrijpen waaruit deze documenten bestaan.
De balans, ook bekend als het overzicht van de financiële positie, geeft een momentopname van de financiële gezondheid van een bedrijf op een bepaald moment. Ze is verdeeld in drie hoofdonderdelen: activa, passiva en het eigen vermogen van de aandeelhouders. Activa zijn middelen in bezit van het bedrijf die toekomstige economische voordelen kunnen opleveren. Passiva vertegenwoordigen verplichtingen jegens derden, terwijl het eigen vermogen van de aandeelhouders het restbelang in de activa van het bedrijf is na aftrek van de passiva.
Vervolgens hebben we de winst-en-verliesrekening. Dit document vat de opbrengsten, kosten en uitgaven van een bedrijf over een bepaalde periode samen. Het begint met de brutoomzet, trekt de kostprijs van de verkopen (COGS) af om tot de brutowinst te komen. Na aftrek van bedrijfskosten, rente en belastingen komen we uit op de nettowinst, in wezen de winst of het verlies van het bedrijf over de periode.
Het kasstroomoverzicht is een ander essentieel onderdeel. Het geeft informatie over de kasontvangsten en kasbetalingen van een bedrijf gedurende een boekhoudperiode. Het is verdeeld in drie delen: operationele activiteiten, investeringsactiviteiten en financieringsactiviteiten.
Ten slotte is er het overzicht van mutaties in het eigen vermogen. Het geeft een gedetailleerd verslag van de veranderingen in het eigen vermogen van een bedrijf gedurende een bepaalde periode. Het omvat onderdelen zoals geplaatst kapitaal, ingehouden winsten en overige reserves.
Bij het analyseren van deze overzichten is het belangrijk om niet alleen naar de cijfers te kijken, maar het verhaal erachter te begrijpen. Een hoge nettowinst is bijvoorbeeld over het algemeen een goed teken, maar als die vooral te danken is aan eenmalige winsten en niet aan terugkerende opbrengsten, is ze op de lange termijn misschien niet houdbaar. Evenzo is een bedrijf met hoge activa maar ook hoge passiva mogelijk niet zo financieel stabiel als het lijkt.
Het begrijpen van deze belangrijkste onderdelen en hun samenspel is essentieel voor het beoordelen van de financiële gezondheid van een bedrijf en het nemen van weloverwogen handelsbeslissingen.
2. De jaarrekening analyseren
Wie in het hart van de jaarrekeninganalyse duikt, bevindt zich op de woelige golven van balansen, winst-en-verliesrekeningen en kasstroomoverzichten. Elk van deze documenten biedt een uniek perspectief op de financiële gezondheid van een bedrijf en het begrijpen ervan is van cruciaal belang voor weloverwogen handelsbeslissingen.
De balans is te vergelijken met een momentopname van de financiële positie van een bedrijf op een bepaald moment. Ze specificeert de activa, passiva en het eigen vermogen van de aandeelhouders en geeft een uitgebreid overzicht van wat een bedrijf bezit en verschuldigd is, evenals van de investering van de aandeelhouders. Bij het analyseren van een balans moeten traders goed letten op de current ratio van het bedrijf (vlottende activa gedeeld door kortlopende schulden), die inzicht geeft in het vermogen van het bedrijf om zijn kortetermijnverplichtingen af te lossen.
Vervolgens komt de winst-en-verliesrekening, een verslag van de winstgevendheid van een bedrijf over een bepaalde periode. Ze schetst de opbrengsten, kosten en uitgaven van het bedrijf en eindigt in de nettowinst. Traders moeten letten op trends in omzetgroei en nettowinst, evenals op de kostprijs van de verkopen (COGS) en de bedrijfskosten. Een belangrijke ratio om hier te analyseren is de winstmarge (Profit Margin) (nettowinst gedeeld door de totale opbrengsten), die aangeeft hoeveel winst er per dollar omzet wordt gemaakt.
Het laatste stuk van deze financiële puzzel is het kasstroomoverzicht. Dit document legt vast hoe veranderingen in balansrekeningen en opbrengsten van invloed zijn op contanten en kasequivalenten, en splitst de analyse op in operationele, investerings- en financieringsactiviteiten. Voor traders is het cruciaal te weten dat een bedrijf winst kan tonen in de winst-en-verliesrekening en toch in de problemen kan zitten als de kasstroom negatief is.
- Operationele activiteiten: Dit onderdeel toont het geld dat wordt gegenereerd door de kernactiviteiten van het bedrijf. Het weerspiegelt hoeveel geld er wordt gegenereerd met de producten of diensten van een bedrijf.
- Investeringsactiviteiten: Dit deel toont het geld dat is gebruikt voor investeringen in activa, evenals de opbrengsten uit de verkoop van andere bedrijven, apparatuur of langlopende activa.
- Financieringsactiviteiten: Dit segment toont het geld dat is betaald aan en ontvangen van externe bronnen, zoals kredietverstrekkers, investeerders en aandeelhouders.
Een cruciale maatstaf hier is de vrije kasstroom (Free Cash Flow) (kasstroom uit operationele activiteiten min kapitaaluitgaven), die laat zien hoeveel geld een bedrijf overhoudt om zijn bedrijf uit te breiden of terug te geven aan aandeelhouders nadat het zijn uitgaven heeft betaald en de noodzakelijke investeringen in zijn onderneming heeft gedaan.
Hoewel het proces ontmoedigend kan lijken, is het begrijpen van deze drie overzichten en de daarvan afgeleide kerncijfers een essentiële vaardigheid voor elke trader. Het biedt een onschatbaar venster op de financiële gezondheid van een bedrijf en stelt traders in staat weloverwogen en winstgevende beslissingen te nemen.
2.1. Ratioanalyse
Op het gebied van financiële analyse is het gebruik van ratioanalyse een krachtig hulpmiddel dat traders een diepgaande, inzichtelijke blik op de prestaties van een bedrijf kan bieden. Deze techniek is te vergelijken met een vergrootglas waarmee u de jaarrekening van een bedrijf kunt onderzoeken en laag voor laag kunt afpellen om de onderliggende gezondheid van de onderneming bloot te leggen.
Ratioanalyse houdt in dat posten in de jaarrekening van een bedrijf met elkaar worden vergeleken. Deze ratio’s kunnen grofweg in vijf soorten worden ingedeeld, elk met een specifiek doel:
- Liquiditeitsratio’s: Deze ratio’s meten het vermogen van een bedrijf om aan zijn kortetermijnverplichtingen te voldoen. Ze omvatten de current ratio en de quick ratio.
- Solvabiliteitsratio’s: Solvabiliteitsratio’s, zoals de schuldratio ten opzichte van het eigen vermogen (Debt to Equity Ratio), geven inzicht in het vermogen van een bedrijf om aan zijn langetermijnverplichtingen te voldoen.
- Efficiëntieratio’s: Efficiëntieratio’s zoals de omloopsnelheid van voorraden (Inventory Turnover Ratio) en de omloopsnelheid van vorderingen (Receivables Turnover Ratio) helpen traders te begrijpen hoe efficiënt een bedrijf zijn activa benut en zijn passiva beheert.
- Winstgevendheidsratio’s: Deze ratio’s, waaronder de nettowinstmarge (Net Profit Margin) en het rendement op eigen vermogen (Return on Equity), kunnen traders helpen de winstgevendheid van het bedrijf te beoordelen.
- Marktvooruitzichtratio’s: Marktvooruitzichtratio’s zoals de winst per aandeel (Earnings Per Share, EPS) en de koers-winstverhouding (Price to Earnings Ratio, PE Ratio) geven traders een idee van de toekomstperspectieven van het bedrijf.
Het begrijpen van deze ratio’s is van vitaal belang, maar even cruciaal is het vermogen om ze correct te interpreteren. Een hoge current ratio kan bijvoorbeeld wijzen op een sterk vermogen van een bedrijf om aan zijn kortetermijnverplichtingen te voldoen. Het kan echter ook suggereren dat het bedrijf zijn vlottende activa of kortetermijnfinancieringsfaciliteiten niet efficiënt benut.
Bovendien is het essentieel om deze ratio’s over verschillende perioden en met bedrijven in dezelfde sector te vergelijken. Deze vergelijkende analyse kan een vollediger beeld geven van de prestaties van het bedrijf.
Onthoud dat ratioanalyse slechts één hulpmiddel in de gereedschapskist van de trader is. Het is essentieel om haar te gebruiken in combinatie met andere methoden om een volledig beeld van de financiële gezondheid van een bedrijf te krijgen. Het is ook cruciaal de beperkingen van ratioanalyse te begrijpen. Ze leunt bijvoorbeeld sterk op de informatie in de jaarrekening van het bedrijf, die de economische werkelijkheid van het bedrijf niet altijd nauwkeurig weergeeft vanwege factoren zoals boekhoudkundige keuzes en het beleid van het management.
Uiteindelijk kan ratioanalyse waardevolle inzichten opleveren, maar ze moet verstandig worden gebruikt en worden aangevuld met andere analysemethoden. Het is een krachtig hulpmiddel, maar zoals bij elk hulpmiddel hangt de effectiviteit af van de vaardigheid en kennis van degene die het hanteert.
2.2. Trendanalyse
Wie dieper in de wereld van de jaarrekeninganalyse duikt, kan het belang van trendanalyse niet over het hoofd zien. Trendanalyse is een krachtig hulpmiddel dat traders gebruiken om de financiële gezondheid en het groeipotentieel van een bedrijf te beoordelen. Het houdt in dat historische gegevens over een bepaalde periode worden vergeleken om consistente patronen of trends te herkennen.
Neem bijvoorbeeld de omzet van een bedrijf. Als de omzet van een bedrijf de afgelopen jaren consistent is gestegen, is dat een positief teken dat wijst op de groei van het bedrijf. Aan de andere kant kan een dalende trend een waarschuwingssignaal zijn.
Het is echter essentieel te begrijpen dat trendanalyse niet alleen draait om het herkennen van patronen. Het gaat erom dieper te graven om de redenen achter deze trends te begrijpen. Een plotselinge piek in de omzet kan te wijten zijn aan een eenmalige gebeurtenis, zoals de verkoop van een bedrijfsonderdeel, en wijst niet noodzakelijk op toekomstige groei.
Bij het uitvoeren van een trendanalyse richten traders zich vaak op de volgende kerngebieden:
- Omzetgroei: Een consistente stijging van de omzet is meestal een positief teken. Het is echter cruciaal de bron van deze groei te begrijpen. Komt die voort uit hogere verkopen, of uit een eenmalige gebeurtenis?
- Winstmarges: Stijgende winstmarges geven aan dat een bedrijf zijn kosten effectief beheert. Het is een teken van operationele efficiëntie.
- Rendement op eigen vermogen (ROE): ROE is een maatstaf voor de winstgevendheid van een bedrijf. Een stijgende ROE suggereert dat het bedrijf meer winst genereert voor elke dollar eigen vermogen.
- Schuldenniveaus: Stijgende schuldenniveaus kunnen een waarschuwingssignaal zijn. Het is essentieel de schuldenniveaus van een bedrijf te vergelijken met die van sectorgenoten om een duidelijk beeld te krijgen.
Het is belangrijk te onthouden dat trendanalyse slechts één aspect van jaarrekeninganalyse is. Hoewel ze waardevolle inzichten oplevert, moet ze worden gebruikt in combinatie met andere hulpmiddelen en technieken voor een alomvattende beoordeling.
Bovendien kan trendanalyse helpen bij het voorspellen van toekomstige prestaties, maar ze is geen onfeilbare methode. Prestaties uit het verleden zijn niet altijd een nauwkeurige indicator voor toekomstige resultaten. Traders moeten haar daarom gebruiken als richtlijn, niet als garantie. Het is altijd essentieel om ook andere factoren in aanmerking te nemen, zoals marktomstandigheden, sectortrends en bedrijfsspecifieke gebeurtenissen.
2.3. Vergelijkende analyse
Als traders weten we dat de jaarrekening van een bedrijf de ruggengraat van ons besluitvormingsproces is. Maar slechts naar één jaarrekening van een bedrijf kijken is als proberen een film te begrijpen door één enkele scène te zien. Het is de vergelijkende analyse die een volledig beeld geeft van de financiële gezondheid van een bedrijf.
Begin met het vergelijken van de financiële cijfers van het bedrijf over een bepaalde periode. Dit staat bekend als horizontale analyse. Ze geeft u een momentopname van hoe het bedrijf zich door de jaren heen heeft ontwikkeld. Zoek naar trends. Groeit de omzet? Worden de kosten beheerst? Neemt het schuldenniveau van het bedrijf toe of af? Deze inzichten kunnen u helpen toekomstige prestaties te voorspellen.
Vergelijk vervolgens de financiële cijfers van het bedrijf met die van zijn concurrenten. Dit staat bekend als verticale analyse. Ze helpt u te begrijpen waar het bedrijf in zijn sector staat. Als de winstmarge van het bedrijf hoger is dan die van zijn concurrenten, kan dat wijzen op superieur management of een uniek product. Als ze lager is, kan dat op problemen duiden.
Hier zijn drie kernratio’s om te bekijken bij uw vergelijkende analyse:
- Winstmarge (Profit Margin): Dit vertelt u hoeveel winst het bedrijf maakt voor elke dollar omzet. Een hogere winstmarge is over het algemeen beter.
- Rendement op activa (Return on Assets, ROA): Dit meet hoe efficiënt een bedrijf zijn activa gebruikt om winst te genereren. Een hogere ROA wijst op een efficiënter bedrijf.
- Schuldratio ten opzichte van het eigen vermogen (Debt to Equity Ratio): Dit meet de financiële hefboom van een bedrijf. Een hogere ratio kan wijzen op een groter risico op wanbetaling.
3. De analyse interpreteren
Duiken in de financiële gezondheid van een bedrijf is als het verkennen van de ingewikkelde werking van een complexe machine. Het vergt een scherp oog, een scherpe geest en een grondig begrip van financieel jargon. Zodra u de benodigde gegevens uit de jaarrekening van een bedrijf hebt verzameld, begint de echte uitdaging: de interpretatie.
Het eerste om op te merken is dat cijfers alleen niet het hele verhaal vertellen. Context is cruciaal. Een hoge schuldratio kan op het eerste gezicht bijvoorbeeld alarmerend lijken, maar als die schuld wordt gebruikt om groei te financieren in een sector die floreert, is het misschien toch niet zo erg. Evenzo kan een lage winstmarge teleurstellend lijken, maar als het bedrijf actief is in een sterk concurrerende sector waar marges doorgaans laag zijn, presteert het misschien juist heel goed.
Om de cijfers te kunnen duiden, is het belangrijk ze te vergelijken met sectornormen en historische gegevens. Dit geeft u een maatstaf om de prestaties van het bedrijf te beoordelen.
- Sectornormen: Het vergelijken van de financiële ratio’s van het bedrijf met die van zijn concurrenten kan waardevol inzicht geven in de relatieve prestaties. Als het rendement op eigen vermogen van een bedrijf aanzienlijk hoger is dan dat van zijn concurrenten, kan dat wijzen op superieur management of een uniek concurrentievoordeel.
- Historische gegevens: Het bekijken van de financiële ratio’s van een bedrijf in de loop van de tijd kan trends onthullen die uit de gegevens van één jaar niet direct zichtbaar zijn. Een gestaag stijgende schuldratio ten opzichte van het eigen vermogen kan bijvoorbeeld suggereren dat het bedrijf steeds afhankelijker wordt van geleend geld, wat een waarschuwingssignaal kan zijn.
Vergeet ook niet rekening te houden met de macro-economische omgeving. De financiële prestaties van een bedrijf bestaan niet in een vacuüm. Ze worden beïnvloed door factoren als rentetarieven, inflatie en economische groei. Een bedrijf met een hoog schuldenniveau kan het bijvoorbeeld moeilijk krijgen in een omgeving met stijgende rente.
Maar vergeet ook niet de strategie en het bedrijfsmodel van het bedrijf te betrekken. Een bedrijf met een lage winstmarge maar een hoog verkoopvolume voert mogelijk een kostenleiderschapsstrategie, terwijl een bedrijf met een hoge winstmarge maar een laag verkoopvolume mogelijk een differentiatiestrategie voert. Inzicht in de strategie van het bedrijf kan u helpen de financiële ratio’s te duiden.
Het interpreteren van financiële analyse is net zozeer een kunst als een wetenschap. Het vergt een diep begrip van de onderneming, de sector en de bredere economische omgeving. Maar met oefening en de juiste aanpak kan het onschatbare inzichten opleveren in de financiële gezondheid en toekomstperspectieven van een bedrijf.
3.1. De implicaties van ratio’s begrijpen
Kopje-onder gaan in de wereld van financiële ratio’s kan voor elke trader een ontmoedigende taak zijn, maar het is een essentieel onderdeel van het begrijpen van de financiële gezondheid van een bedrijf. Ratio’s zijn het geheime wapen van de trader, een wiskundig hulpmiddel dat door complexe jaarrekeningen heen snijdt om inzichtelijke brokjes informatie bloot te leggen.
Allereerst is het cruciaal te begrijpen dat ratio’s een vorm van financiële steno zijn. Ze comprimeren een schat aan informatie tot één enkel, makkelijk te verteren cijfer. Een ratio is in essentie een vergelijking van twee of meer financiële gegevenspunten. Het is een manier om het ene financiële gegeven in verband te brengen met het andere om een vollediger beeld van de financiële situatie van een bedrijf te geven.
Neem bijvoorbeeld de current ratio. Deze ratio vergelijkt de vlottende activa van een bedrijf (contanten, voorraad, vorderingen) met zijn kortlopende passiva (kortlopende schulden en te betalen posten). Een hoge current ratio kan erop wijzen dat een bedrijf over de middelen beschikt om zijn kortetermijnverplichtingen te dekken. Een zeer hoge ratio kan echter ook suggereren dat het bedrijf zijn activa niet efficiënt benut.
Laten we een andere kernratio bekijken: de schuldratio ten opzichte van het eigen vermogen (debt-to-equity ratio). Deze meet het aandeel van de financiering van een bedrijf dat uit schuld komt ten opzichte van eigen vermogen. Een hoge debt-to-equity ratio kan op een hoger risico wijzen, omdat het betekent dat het bedrijf een aanzienlijke schuldenlast heeft. Maar ook hier is context cruciaal. Sommige sectoren, zoals nutsbedrijven of telecommunicatie, hebben doorgaans hogere schuldenniveaus vanwege hun kapitaalintensieve aard.
Winstmarge is een andere ratio die traders vaak nauwkeurig bekijken. Ze laat zien hoeveel winst een bedrijf maakt voor elke dollar omzet. Een hoge winstmarge wijst op een winstgevender bedrijf dat zijn kosten beter onder controle heeft dan zijn concurrenten.
Dan is er nog het rendement op eigen vermogen (ROE). Deze ratio meet hoe effectief het management de activa van een bedrijf gebruikt om winst te creëren. Een hogere ROE betekent dat het bedrijf efficiënter is in het genereren van winst. Het is belangrijk te onthouden dat ratio’s slechts één stukje van de puzzel zijn. Ze moeten worden gebruikt in combinatie met andere hulpmiddelen voor financiële analyse om een volledig beeld van de financiële gezondheid van een bedrijf op te bouwen. Bovendien moeten ratio’s worden vergeleken tussen bedrijven in dezelfde sector, omdat normen aanzienlijk kunnen verschillen.
Onthoud: als trader is uw doel het nemen van weloverwogen beslissingen. Het begrijpen van de implicaties van ratio’s is een essentiële stap om dat doel te bereiken. Stroop dus uw mouwen op en verdiep u in de fascinerende wereld van financiële ratio’s. De beloning is de moeite meer dan waard.
3.2. Tussen de regels door lezen
In de intrigerende wereld van financiële analyse gaat het niet alleen om de cijfers. Het gaat om wat die cijfers betekenen. Het vermogen om het verhaal achter de cijfers te interpreteren en te begrijpen is een cruciale vaardigheid voor elke slimme trader.
Laten we ons verdiepen in het domein van de jaarrekeningen, waar elke post boekdelen spreekt over de fiscale gezondheid van een bedrijf. Zie het als een detectiveverhaal, waarin u aanwijzingen aan elkaar puzzelt om een volledig beeld te krijgen.
Allereerst, de winst-en-verliesrekening. Dit document vertelt u hoeveel opbrengsten een bedrijf over een bepaalde periode heeft gegenereerd en hoeveel daarvan is omgezet in nettowinst. Richt u echter niet alleen op de bottom line. Kijk naar de brutomarge, bedrijfsmarge en nettomarge. Deze ratio’s kunnen de efficiëntie van een bedrijf bij het beheersen van zijn kosten onthullen.
Vervolgens de balans. Dit overzicht geeft een momentopname van de activa, passiva en het eigen vermogen van de aandeelhouders van een bedrijf op een bepaald moment. Het is essentieel de schuldratio ten opzichte van het eigen vermogen te onderzoeken, die kan aangeven hoeveel risico het bedrijf neemt.
Dan is er het kasstroomoverzicht. Dit document toont het geld dat het bedrijf binnenkomt en verlaat. Het is cruciaal de kasstroom uit bedrijfsactiviteiten te onderzoeken, die aangeeft of de kernactiviteiten van een bedrijf winstgevend zijn.
- Genereert het bedrijf een positieve kasstroom uit zijn bedrijfsactiviteiten?
- Hoe verhoudt de kasstroom van het bedrijf zich tot zijn nettowinst?
- Investeert het bedrijf in zijn toekomstige groei?
Het is echter niet genoeg om alleen naar de cijfers los van elkaar te kijken. U moet ze vergelijken met eerdere perioden en met andere bedrijven in dezelfde sector. Dit geeft u een beter begrip van de prestaties van het bedrijf en zijn concurrentiepositie.
Besteed bovendien aandacht aan de voetnoten. Ze kunnen waardevolle inzichten bieden in de boekhoudmethoden van het bedrijf, mogelijke verplichtingen en andere cruciale details die uit de cijfers alleen mogelijk niet blijken.
Onthoud dat financiële analyse net zozeer een kunst als een wetenschap is. Het vergt een scherp oog, een kritische geest en een diep begrip van bedrijfsprocessen. Als trader kan uw vermogen om tussen de regels door te lezen de sleutel zijn tot het herkennen van lucratieve kansen en het vermijden van mogelijke valkuilen.
4. Praktische toepassing van jaarrekeninganalyse
In de wereld van het handelen is inzicht in de financiële gezondheid van een bedrijf van het allergrootste belang. Jaarrekeninganalyse biedt onschatbare inzichten in de winstgevendheid, liquiditeit en algehele financiële stabiliteit van een bedrijf. Deze analyse gaat niet alleen om het verwerken van cijfers; het gaat om het interpreteren van die cijfers om weloverwogen handelsbeslissingen te nemen.
Ten eerste is de winst-en-verliesrekening een essentieel hulpmiddel om de winstgevendheid van een bedrijf te beoordelen. Ze geeft een gedetailleerde uitsplitsing van de opbrengsten, kosten en uitgaven van een bedrijf. Traders moeten goed letten op de nettowinst van het bedrijf, omdat die het vermogen van het bedrijf om winst te genereren weerspiegelt. Een consistent stijgende nettowinst is een positief teken dat wijst op het groeipotentieel van een bedrijf.
Ten tweede biedt de balans een momentopname van de activa, passiva en het eigen vermogen van de aandeelhouders van een bedrijf op een bepaald moment. Activa omvatten alles wat een bedrijf bezit, van contanten en voorraad tot vastgoed en apparatuur. Passiva vertegenwoordigen daarentegen wat een bedrijf verschuldigd is, zoals leningen en schulden aan leveranciers. Het verschil tussen activa en passiva geeft ons het eigen vermogen van de aandeelhouders, dat de nettowaarde van het bedrijf vertegenwoordigt.
Een gezonde balans moet in de loop van de tijd een gestage toename van activa en een afname van passiva tonen. Als de passiva de activa overstijgen, is dat een waarschuwingssignaal dat wijst op mogelijke financiële problemen.
Ten derde is het kasstroomoverzicht een ander essentieel document voor traders. Het toont hoe een bedrijf zijn geld beheert, verdeeld in drie categorieën: operationele activiteiten, investeringsactiviteiten en financieringsactiviteiten. Een positieve kasstroom uit operationele activiteiten is een goed teken dat erop wijst dat het bedrijf voldoende opbrengsten genereert om zijn bedrijfskosten te dekken.
Ten slotte toont het overzicht van het eigen vermogen van de aandeelhouders de veranderingen in het eigen vermogen over een periode. Het omvat de uitgifte van nieuwe aandelen, uitgekeerde dividenden en de nettowinst of het nettoverlies van het bedrijf. Een gestage toename van het eigen vermogen van de aandeelhouders wijst op een financieel gezond bedrijf.
4.1. Hoe traders jaarrekeninganalyse kunnen gebruiken
Jaarrekeninganalyse is een krachtig hulpmiddel in handen van traders. Ze biedt waardevolle inzichten in de financiële gezondheid van een bedrijf, waardoor traders weloverwogen beslissingen kunnen nemen. Het begrijpen van de belangrijkste onderdelen van een jaarrekening en hoe ze moeten worden geïnterpreteerd is cruciaal.
- Balans: Dit overzicht geeft een momentopname van de activa, passiva en het eigen vermogen van de aandeelhouders van een bedrijf op een bepaald moment. Traders kunnen dit gebruiken om de liquiditeit, de hefboom en de kapitaalstructuur van het bedrijf te beoordelen.
- Winst-en-verliesrekening: Dit overzicht vat de opbrengsten, kosten en uitgaven van een bedrijf over een bepaalde periode samen. Traders kunnen dit gebruiken om de winstgevendheid, operationele efficiëntie en trends in omzetgroei van het bedrijf te evalueren.
- Kasstroomoverzicht: Dit overzicht toont hoe veranderingen in balansrekeningen en opbrengsten van invloed zijn op contanten en kasequivalenten. Het splitst de analyse op in operationele, investerings- en financieringsactiviteiten. Traders kunnen dit gebruiken om de kasstroom uit de kernactiviteiten van het bedrijf te begrijpen.
Ratioanalyse is een andere effectieve methode van jaarrekeninganalyse. Ze houdt in dat verschillende cijfers uit de balans, de winst-en-verliesrekening en het kasstroomoverzicht met elkaar worden vergeleken om patronen, trends en afwijkingen te herkennen. Enkele van de meest gebruikte ratio’s door traders zijn de koers-winstverhouding (P/E), de schuldratio ten opzichte van het eigen vermogen (D/E) en de current ratio.
De P/E-ratio helpt traders bijvoorbeeld te beoordelen of de aandelenkoers van een bedrijf overgewaardeerd of ondergewaardeerd is. Een hoge P/E-ratio kan erop wijzen dat het aandeel te duur is, of dat beleggers in de toekomst hoge groei verwachten.
De D/E-ratio is een maatstaf voor de financiële hefboom van een bedrijf, die inzicht geeft in het risiconiveau dat samenhangt met het schuldenniveau van het bedrijf. Een hoge D/E-ratio kan wijzen op een hoger risico op wanbetaling of faillissement.
Ten slotte is de current ratio een liquiditeitsratio die het vermogen van een bedrijf meet om kortetermijn- en langetermijnverplichtingen te betalen. Een hogere current ratio wijst erop dat het bedrijf beter in staat is zijn verplichtingen te betalen.
Kortom, jaarrekeninganalyse is een fundamentele vaardigheid voor traders. Ze geeft hun een dieper inzicht in de financiële gezondheid van een bedrijf en helpt hen betere handelsbeslissingen te nemen. Traders die jaarrekeninganalyse beheersen, hebben waarschijnlijk een aanzienlijk voordeel op de markt.
4.2. Casusscenario’s bij het handelen
Bij het handelen gaat het niet alleen om cijfers en grafieken; het gaat ook om verhalen. Verhalen die zich ontvouwen in balansen, winst-en-verliesrekeningen en kasstroomgrafieken en de gezondheid, prestaties en het potentieel van een bedrijf onthullen. Laten we een paar casusscenario’s bekijken om te begrijpen hoe het analyseren van de jaarrekening van een bedrijf handelsbeslissingen kan beïnvloeden.
Stelt u zich voor dat u overweegt te investeren in bedrijf A. U begint met het onderzoeken van de balans. U ziet een aanzienlijke toename van de vlottende activa, met name van de contanten en kasequivalenten. Dat kan erop wijzen dat het bedrijf financieel gezond is en voldoende liquiditeit heeft om zijn kortlopende schulden te dekken. Een nadere blik op het onderdeel passiva toont echter een forse stijging van de kortlopende schulden. Dat kan een waarschuwingssignaal zijn dat wijst op financiële nood of risicovoller financieel beheer.
Vervolgens gaat u naar de winst-en-verliesrekening. Hier ziet u dat de opbrengsten van bedrijf A consistent groeien, maar de nettowinst daalt. Dat kan komen door oplopende kosten of dalende marges, wat op de lange termijn de winstgevendheid van het bedrijf kan beïnvloeden.
Ten slotte analyseert u het kasstroomoverzicht. Ondanks de dalende nettowinst ziet u een sterke positieve kasstroom uit operationele activiteiten. Dat suggereert dat het bedrijf effectief geld genereert uit zijn kernactiviteiten.
- Casus 1: Bedrijf A zou een goede investering kunnen zijn als het zijn kortlopende schulden kan beheren en zijn kosten kan beheersen. De sterke kasstroom is een veelbelovend teken.
- Casus 2: Als het bedrijf er niet in slaagt zijn schulden en kosten te beheren, kan dat mogelijk leiden tot financiële nood, waardoor het een risicovolle investering wordt.
In een ander scenario kijkt u naar bedrijf B. De balans toont een afname van de vlottende activa en een toename van de langlopende passiva, wat wijst op mogelijke liquiditeitsproblemen. De winst-en-verliesrekening toont echter een consistente groei van de nettowinst, en het kasstroomoverzicht laat een positieve kasstroom uit investeringsactiviteiten zien als gevolg van de verkoop van een bedrijfsonderdeel.
- Casus 3: Bedrijf B zou een risicovolle investering kunnen zijn vanwege zijn liquiditeitsproblemen. Als het echter het geld van het verkochte bedrijfsonderdeel kan gebruiken om zijn passiva te beheren, kan het zich herstellen.
- Casus 4: Als het bedrijf er niet in slaagt zijn passiva te beheren, kan het met financiële nood te maken krijgen, waardoor het ondanks de positieve nettowinst een risicovolle investering wordt.
Deze scenario’s illustreren hoe het analyseren van de jaarrekening van een bedrijf traders waardevolle inzichten kan geven en hen kan helpen weloverwogen handelsbeslissingen te nemen. Onthoud: de duivel zit in de details, en die details zijn vaak te vinden in de jaarrekening.
Producten met hefboomwerking kunnen snel tot geldverlies leiden. Voor retailbeleggers in Nederland gelden hefboomlimieten bij CFD’s.